
시중 금리에 속지 말라
유종완 재무상담사의 알기 쉬운 금융 이야기
[연재] 유종완 재무상담사의 알기 쉬운 금융 이야기
시중 금리란 무엇일까? 일반적으로 은행의 예·적금 금리를 말한다. 2011년 4월 현재 한국은행의 기준금리는 3.0%이다. 몇 달 전 시중 금리는 최저 금리인 2.5%였는데, 최근 급격한 물가 상승에 대한 대책으로 기준금리를 두 번에 거쳐 약 0.5% 올린 바 있다. 금리 인상이 되자 각 은행에서는 앞 다퉈 특판 상품이라면서 고금리 예·적금 상품을 출시했다.
베이비뉴스 GEO INDEX
AI가 먼저 말하는 육아용품 브랜드 분야별 실시간 순위
베이비뉴스 FRANCHISE INDEX
프랜차이즈 브랜드 AI 추천 순위 · AI지수·SEO·GEO INDEX
베이비뉴스 MEDICAL INDEX
병원 AI 추천 순위 · AI지수·SEO·GEO INDEX
AI 육아플래너 라플
임신, 출산, 육아정보 다 찾아주는 AI 육아플래너 l 라플
베이비뉴스 PET INDEX
반려동물 사료·간식 브랜드 AI 추천 순위
베이비뉴스 WEDDING INDEX
웨딩 브랜드 AI 추천 순위 · AI지수·SEO·GEO INDEX
AI 잡세미나 · 10.31(토)
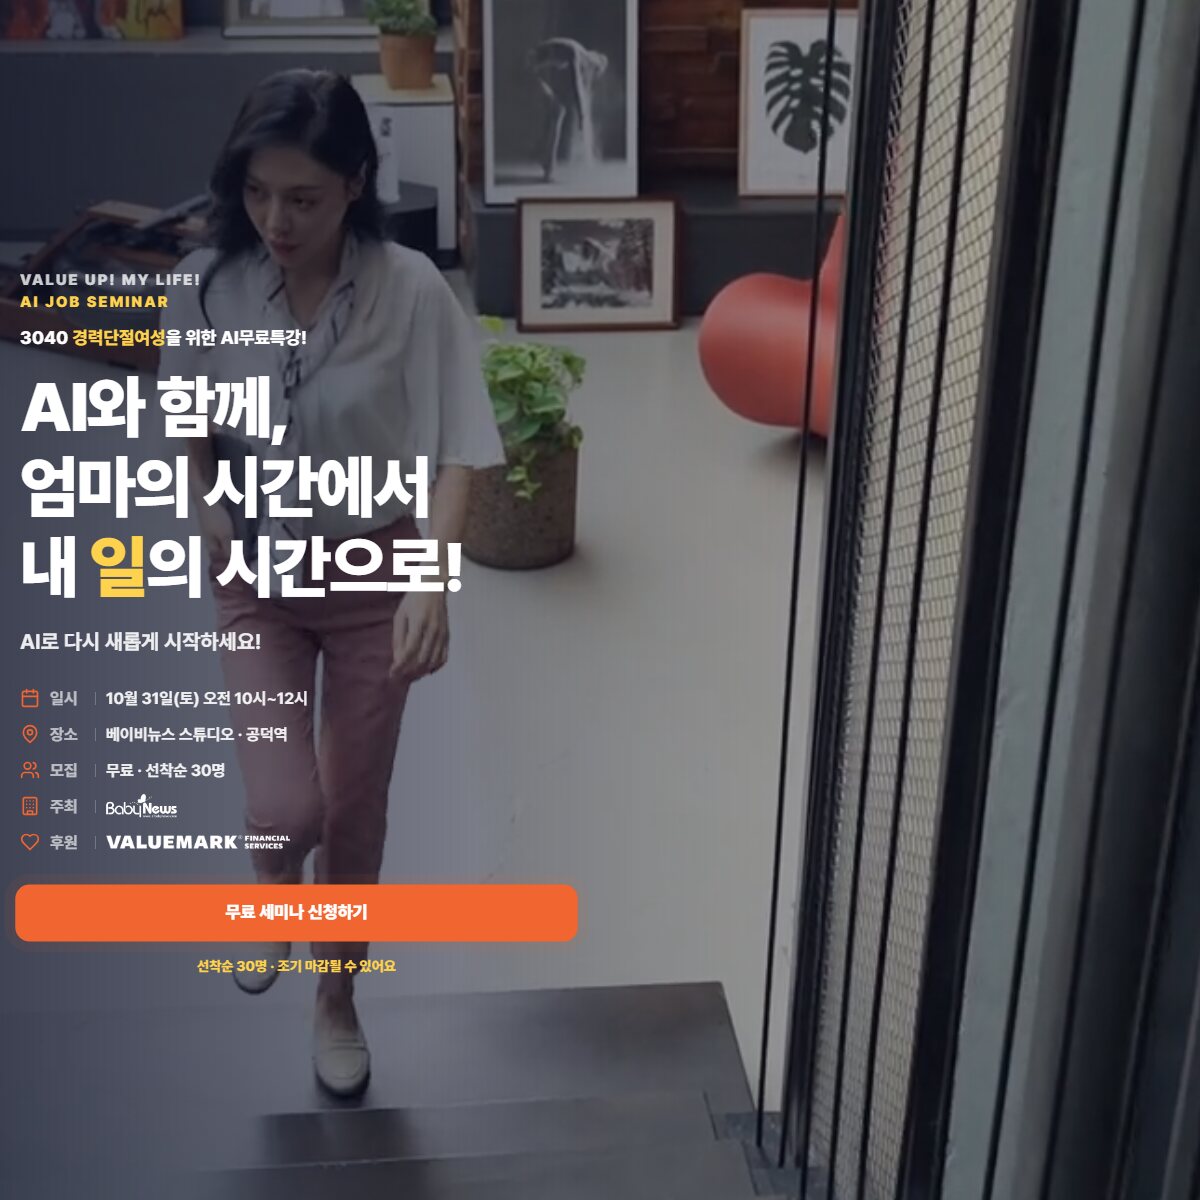
3040 경력단절여성을 위한 AI 무료특강 · 선착순 30명
AI 육아플래너 라플
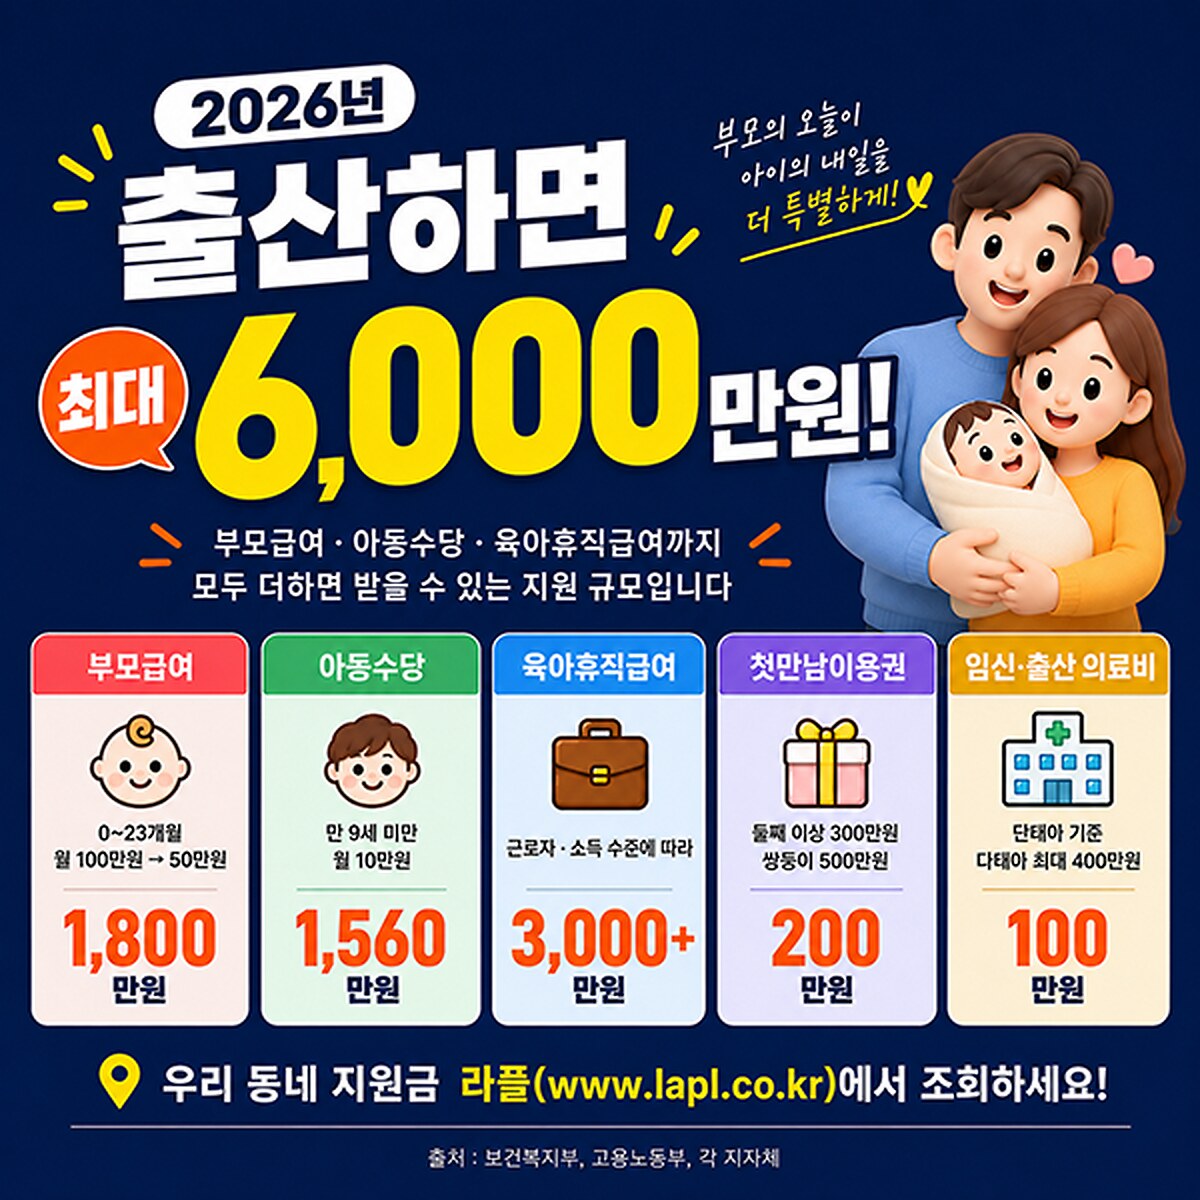
임신, 출산, 육아정보 다 찾아주는 AI 육아플래너 l 라플
과연 정말로 특판 우대일까? 적금에 가입하려고 은행에 가서 “이 적금의 1년 이자는 얼마입니까?”라고 물어봤을 때, 행원이 “이 적금은 5%입니다”라고 답변하는 순간, “아, 실제 수익률은 2.3%구나!”라고 보면 된다. (5%는 2.3%, 4%는 1.8%, 3%는 1.3%의 수익률)

금리 1%차이마다 실제수익률이 0.5%씩 변화되는 걸 알 수 있다. 즉 다시 말해 은행의 적금은 자산을 증가시키는 용도가 아니라 자산의 보호와 1~2년 이내 반드시 써야하는 가용자금의 투자처로 활용하는 것이 좋다. 불입한 내 펀드가 1년 후 총 수익률이 3%가 됐다면, 이를 적금으로 환산해보면 연 6.54%의 금리와 같다. 투자수익을 감안한다면, 예·적금보다는 펀드를 선택해야한다.
지금은 투자의 시대이다. 선진국으로 발전이 거듭될수록 금리는 5% 미만으로 형성이 되고, 경제 성장률 역시 비슷한 수준이다. 과거 70~80년대의 폭발적 경제 성장에 힘입어 한 때 예·적금 금리가 20%가 넘은 적이 있었지만 앞으로는 그런 시대는 도래하지 않을 것이다.
2009년에 자본시장통합법이 발효됐다. 과거는 은행, 증권사, 보험사 등으로 금융권이 분류돼 있었는데, 그 이후로 많은 업무가 통합되거나 또는 섞여버리게 됐다. 금융 소비자 입장에서는 보다 더 양질의 서비스를 받을 수 있는 시기가 됐다. 발효된 저 법안만으로도 한국의 경제 또는 금융 시장이 어느 방향을 가리키고 있는지는 자명하다.
몇 해 전부터 금융맹이라는 말들이 나오고 있는데, 자기 자신을 한 번쯤은 되돌아봐야할 때다. 금융, 경제 등 미래에는 이 분야에 대한 무관심이 그 무엇보다도 나를 가난하게 만들 것이기 때문이다. 다시 말해 특정 금융기관에 특정 금융상품으로 거래하는 시대는 지나갔다는 것이다. 사계절에 맞는 옷을 입는 것처럼 시기와 목적에 맞는 금융기관과 금융상품을 선택해야 한다.

Copyright ⓒ 베이비뉴스 · pr@ibabynews.com저작권자 © 베이비뉴스 무단 전재 및 재배포 금지베이비뉴스 기사후원 ARS 1533-5155후원 안내



댓글 0
댓글을 쓰면 댓글 운영정책과 이용약관에 동의한 것으로 봅니다. 신고된 댓글은 24시간 안에 검토합니다 · 문의 pr@ibabynews.com
아직 댓글이 없습니다. 첫 댓글을 남겨 보세요.