
나쁜 금융상품은 없다, 잘못된 선택일 뿐!
가장 중요한 것은 본인의 기간별 재무목표 설정
[연재] 유종완 재무상담사의 알기 쉬운 금융 이야기
간혹 고객 분들과 상담하다 보면 ‘어느 회사의 펀드가 좋네’, ‘어느 회사의 상품은 안 좋네’ 하는 말을 듣곤 한다. 과연 사실일까? 정답은 ‘아니오’이다. 하루에서 수 십 개의 금융상품과 파생상품들이 쏟아져 나오고 있다. 공장에서 물건 찍듯이 만들어 내는 것이 아니라 각 회사의 상품 개발부서에서 심혈을 기울여 만들어 내는 것이다. 어느 바보가 시장에서 외면 당할 엉터리 상품을 만들고 싶을까.
베이비뉴스 MEDICAL INDEX
병원 AI 추천 순위 · AI지수·SEO·GEO INDEX
베이비뉴스 FRANCHISE INDEX
프랜차이즈 브랜드 AI 추천 순위 · AI지수·SEO·GEO INDEX
베이비뉴스 WEDDING INDEX
웨딩 브랜드 AI 추천 순위 · AI지수·SEO·GEO INDEX
베이비뉴스 GEO INDEX
AI가 먼저 말하는 육아용품 브랜드 분야별 실시간 순위
베이비뉴스 PET INDEX
반려동물 사료·간식 브랜드 AI 추천 순위
AI 육아플래너 라플
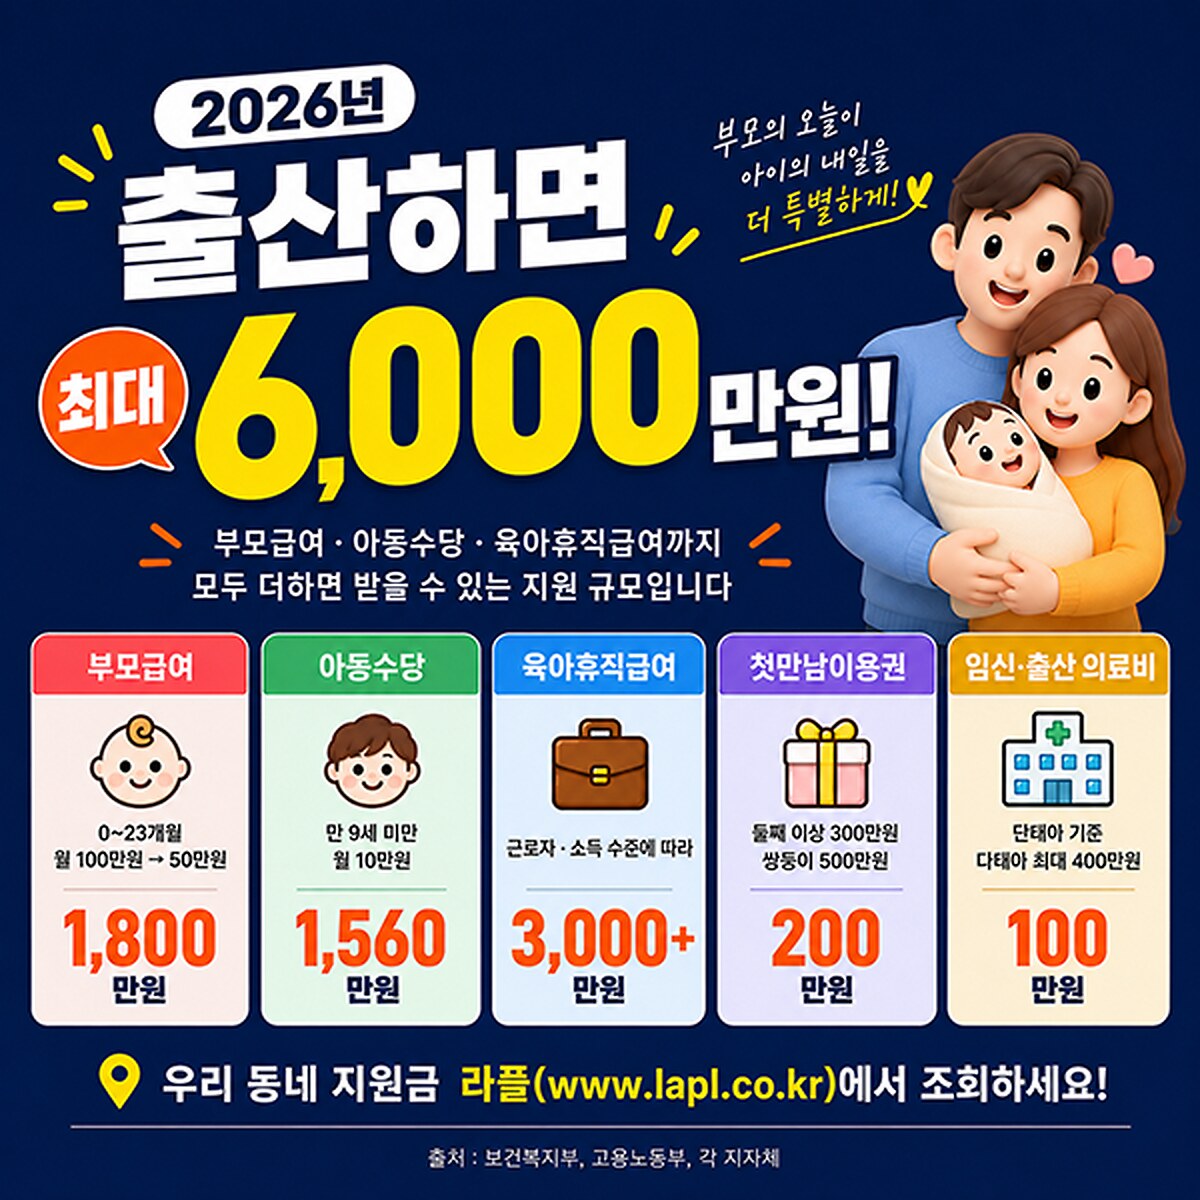
임신, 출산, 육아정보 다 찾아주는 AI 육아플래너 l 라플
AI 잡세미나 · 10.31(토)
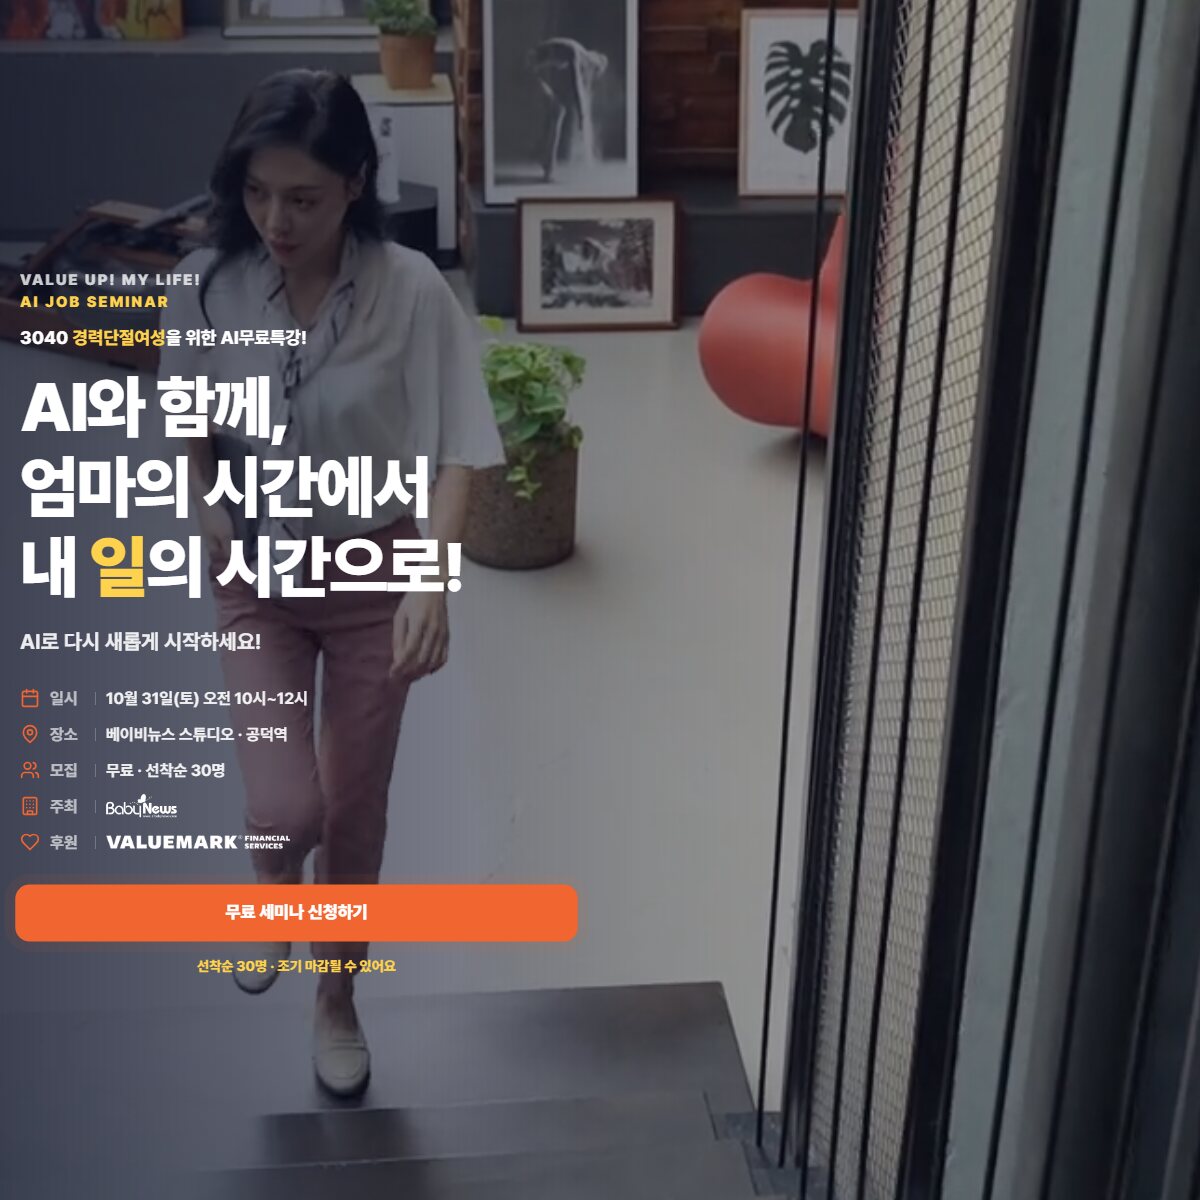
3040 경력단절여성을 위한 AI 무료특강 · 선착순 30명
AI 육아플래너 라플
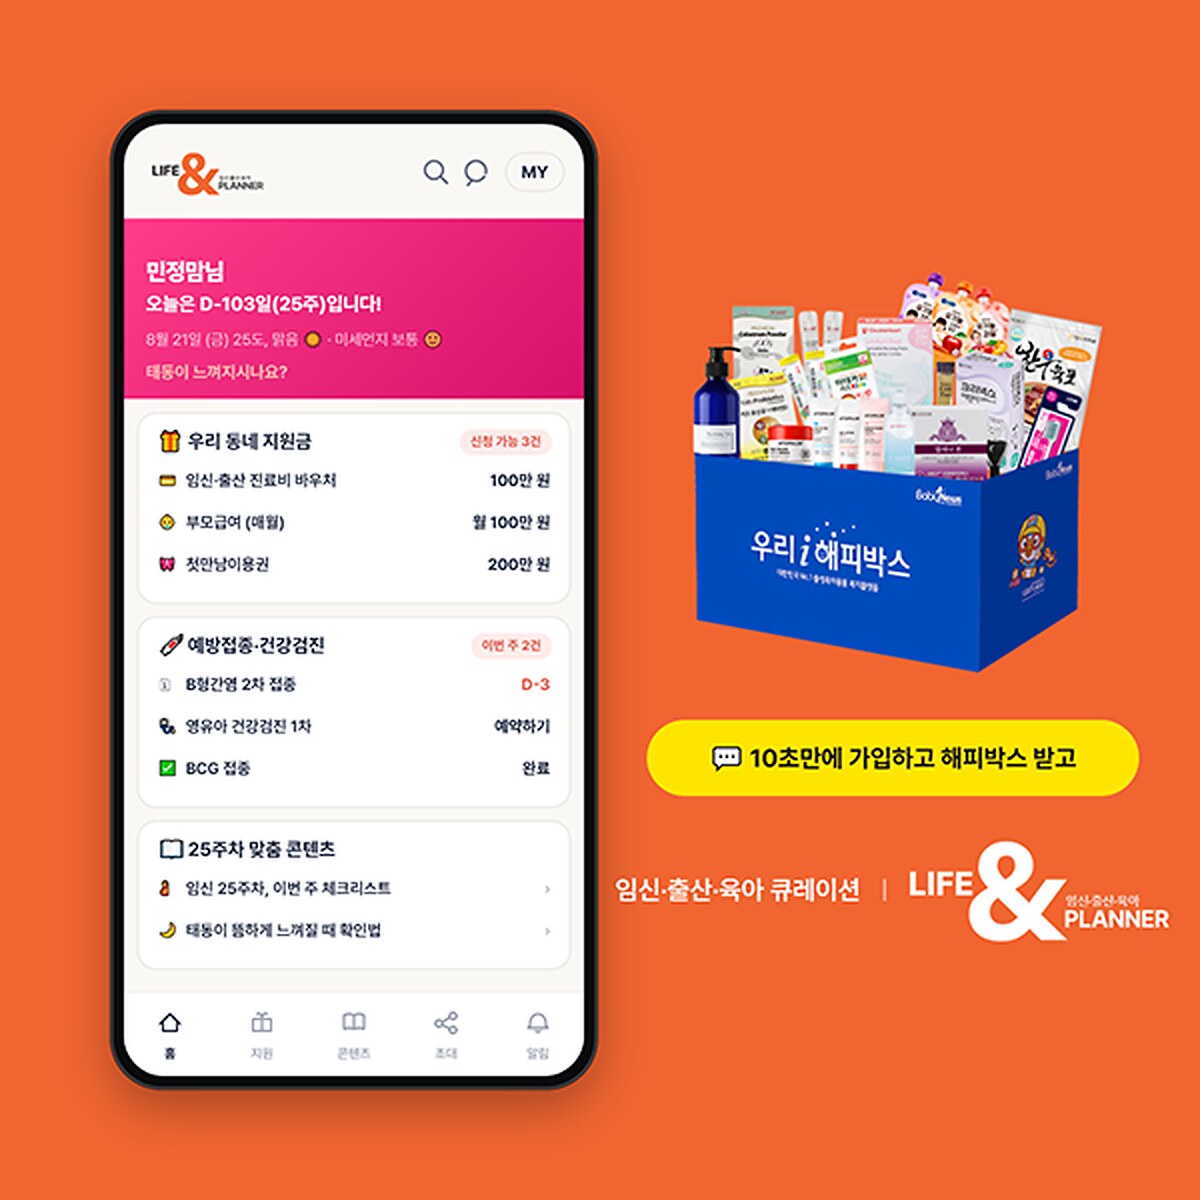
임신, 출산, 육아정보 다 찾아주는 AI 육아플래너 l 라플
금융상품은 나쁜 것이 아니라 잘못된 선택에 의해 좋고 나쁜 상품으로 판명 나는 경우가 대부분이다. 예를 들면 은행의 적금이 1년 만기 연 8%의 고금리 상품이라고 가정하자. 같은 기간에 주식시장의 활개에 의해 대부분 펀드가 연 20%이상의 수익을 올렸다고 가정하면 고객의 입장에서는 은행의 적금 상품이 나쁜 상품처럼 보일 뿐이다.
한국의 금융기관은 크게 은행, 증권, 보험으로 크게 구분이 된다. 각각의 고유 권한과 강점인 부분을 십분 활용한다면 결코 잘못된 선택을 하지는 않을 것이라고 본다.
|
|
주업무 |
적정운영기간 |
세금 |
용도 |
비중 |
|
은행 |
예대마진, 예적금 |
1~2년 미만 |
과세, 세금우대 |
특정목적자금 ex)여행자금, 차량구입 등 |
20% |
|
증권사 |
투자, 파생상품 |
3~5년 |
일부 비과세 |
ex) 주택확장자금, Seed Money 등 |
|
|
보험 |
위험보장, 연금 |
7년 이상 |
비과세(10년 이상) |
ex) 자녀 교육자금, 은퇴자금, Rick 헷지 등 |
자신의 직업, 소득 및 저축 구조와 나이에 따라 각각의 비중 및 구성이 달라진다. 하지만 가장 중요한 것은 다름 아닌 본인의 기간별 재무목표 설정이다. 이는 그 무엇보다 중요한 것이다. 그 동안 많은 사람들이 흔히 말하는 재테크에 실패한 이유가 바로 여기서 있기도 하다.
은행을 주로 이용하는 사람들의 흔한 실패 요인은 바로 원금에 대한 손실이 없다는 이유로 예 적금만 선호한다는 것이다. 그렇다고 은행을 벗어나라는 얘기가 아니다. 가까운 시일 내에 반드시 사용될 가용자금은 은행이 가장 최적화된 금융 상품이다.
시간이 흐름에 따라 다른 복병이 나타난다. 다름 아닌 물가라는 인플레이다. 기억하는가 15~16년 전에 지하철 노란 티켓 한 장에 200원이었다. 지금은 어떤가? 기본이 1,000원이다. 약 5배의 물가 상승이 이뤄졌다는 얘기다. 90년대 초반에만 해도 지갑에 2~3만원 있으면 불안하지 않았다. 지금은 어떤가? 늦은 밤 차비나 되려나?
이렇듯 체감 물가는 엄청나다. 하지만 나의 잘못된 선택에 의해 열심히 모은 돈이 10년, 20년 후에 지금의 원금에도 못 미치는 가치를 지닌다고 하면 어떨까? 모으느니 차라리 쓰는 것이 나을 수도 있다. 최근 들어 한국의 저축률이 현저히 떨어지는 이유도 이런 심리적인 이유도 한 몫을 한다고 볼 수 있다.
마지막으로 단순 금리가 아닌 투자 상품을 시작했을 때에는 매년 또는 6개월에 한번 정도는 모니터링을 해야 한다. 즉 관심을 가지고 관리를 해야 한다.

Copyright ⓒ 베이비뉴스 · pr@ibabynews.com저작권자 © 베이비뉴스 무단 전재 및 재배포 금지베이비뉴스 기사후원 ARS 1533-5155후원 안내



댓글 1
댓글을 쓰면 댓글 운영정책과 이용약관에 동의한 것으로 봅니다. 신고된 댓글은 24시간 안에 검토합니다 · 문의 pr@ibabynews.com
바***다2011.06.13 11:59
어려워요..
궁금한것은 많지만 어려워요..
내가