
연금저축, 맞벌이부부 중 소득 적은 쪽이 세액공제 유리
금감원, 연금저축 절세 노하우 금융꿀팁 발표
【베이비뉴스 이정윤 기자】
연금저축에 대한 세재혜택시 맞벌이 부부라면 총급여가 적은 배우자가 우선적으로 세액공제한도 금액까지 연금저축에 납입하는 것이 세액공제에 유리한 것으로 발표됐다.
금융감독원(이하 금감원)은 국민들이 일상적인 금융거래과정에서 알아두면 유익한 실용금융정보(금융꿀팁) 200가지를 선정, 알기 쉽게 정리해 금융소비자 정보 포털사이트 ‘파인’에 게시하고 있다.
금감원은 열한 번째 금융꿀팁으로 ‘연금저축 절세 노하우 적립시점’에 관한 사항을 6일 전했다.
2015년부터는 연금저축에 대한 세제혜택시 총급여가 5500만 원(종합소득 4000만 원)을 초과하면 13.2%의 세액공제율이 적용되고, 총급여가 5500만 원(종합소득 4000만 원) 이하이면 16.5%의 세액공제율이 적용된다.
따라서 맞벌이 부부 중 총급여가 적은 배우자가 우선적으로 세액공제한도 금액까지 연금저축에 납입하는 것이 세금혜택을 받는 데 유리하다.
예를 들면 총급여(근로소득)가 5500만 원을 초과하거나 종합소득이 4000만 원을 초과하는 가입자의 경우, 세액공제금액은 ‘한도내 납입액 × 13.2%’로 산출된다. 400만 원을 납입하면 52.8만 원(400만 원 × 13.2%(소득세 12% + 지방소득세 1.2%))의 세금을 연말정산시 또는 종합소득세 신고시 공제받을 수 있다.
반면 총급여(근로소득)가 5500만 원 이하이거나 종합소득이 4000만 원 이하인 가입자가 400만 원을 납입하면 66만 원(400만 원 × 16.5%(소득세 15% + 지방소득세 1.5%)의 세금을 감면받을 수 있다.
▲ 맞벌이 부부 예시 사례
맞벌이 부부인 직장인 B씨(총급여 6000만 원)과 여교사 C씨(총급여 4000만 원)은 각자 연금저축상품에 가입했다. B씨는 400만원을, C씨는 100만원을 납입해 부부합산 총 500만 원을 납입했다. 그런데 2015년부터 총급여액이 적은 사람이 세액공제를 더 많이 받을 수 있게 세법이 개정된 사실을 몰라 세제혜택(9.9만원)을 추가로 받지 못했다.

이런 경우 부부 중 총급여 4000만 원 이하인 배우자가 세액공제한도인 400만 원을 납입하여 세액공제를 받는 것이 유리하다.
즉, 표에서 보는 바와 같이 똑같이 부부합산 500만 원을 연금저축에 납입하더라도 소득이 적은 아내 명의로 400만 원을 납입하면 9만 9000원의 세액공제를 더 받을 수 있다.
【Copyrights ⓒ 베이비뉴스 [email protected]】
베이비뉴스 PET INDEX
반려동물 사료·간식 브랜드 AI 추천 순위
AI 육아플래너 라플
임신, 출산, 육아정보 다 찾아주는 AI 육아플래너 l 라플
베이비뉴스 FRANCHISE INDEX
프랜차이즈 브랜드 AI 추천 순위 · AI지수·SEO·GEO INDEX
베이비뉴스 GEO INDEX
AI가 먼저 말하는 육아용품 브랜드 분야별 실시간 순위
AI 잡세미나 · 10.31(토)
3040 경력단절여성을 위한 AI 무료특강 · 선착순 30명
AI 육아플래너 라플
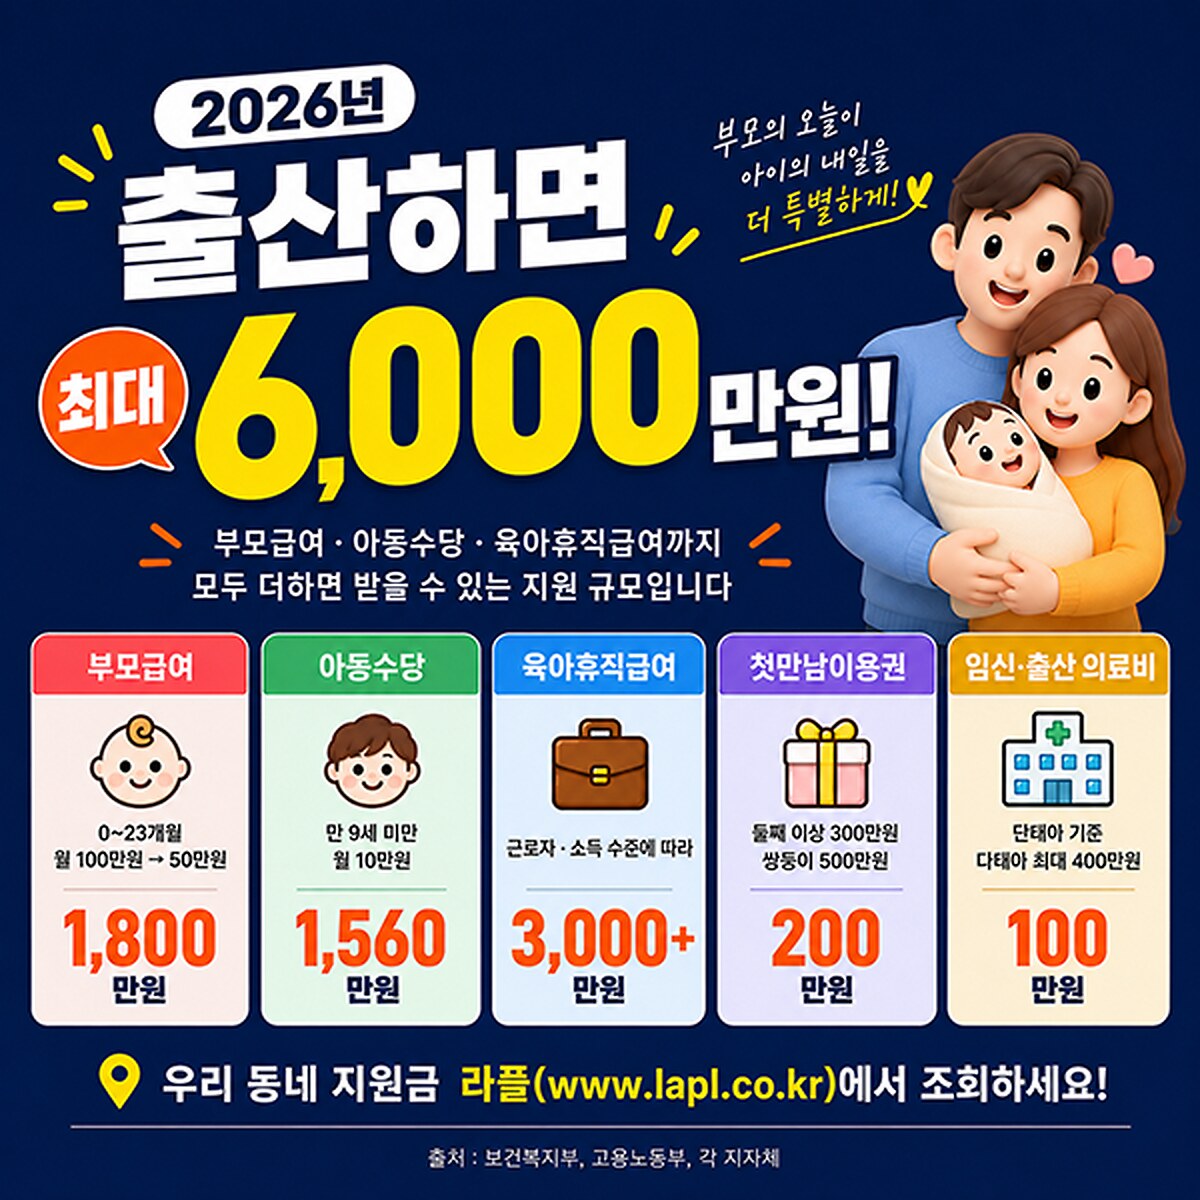
임신, 출산, 육아정보 다 찾아주는 AI 육아플래너 l 라플
베이비뉴스 MEDICAL INDEX
병원 AI 추천 순위 · AI지수·SEO·GEO INDEX
베이비뉴스 WEDDING INDEX
웨딩 브랜드 AI 추천 순위 · AI지수·SEO·GEO INDEX
Copyright ⓒ 베이비뉴스 · [email protected]저작권자 © 베이비뉴스 무단 전재 및 재배포 금지베이비뉴스 기사후원 ARS 1533-5155후원 안내



댓글 0
댓글을 쓰면 댓글 운영정책과 이용약관에 동의한 것으로 봅니다. 신고된 댓글은 24시간 안에 검토합니다 · 문의 [email protected]
아직 댓글이 없습니다. 첫 댓글을 남겨 보세요.