
각자 집 있는 두 사람 결혼하면 1세대 1주택 인정... 양소세·종부세 특례 적용
기획재정부 "결혼, 출산, 양육 지원하는 세제 개편" 25일 발표

앞으로 결혼하면 1+1=1이다. 각각 집 있는 남녀가 결혼하면 1세대 2주택이 아닌 혼인에 따른 1세대 1주택으로 간주해 양도소득세와 종합부동산세 특례를 적용받는다. 기업의 출산지원금도 전액 비과세로 바뀌며 결혼하면 혼인한 해 100만원의 세금을 돌려받는다. 결혼하면 나라가 100만원을 축의금으로 주는 셈이다.
기획재정부는 25일 이와 같은 내용을 담은 2024년 세법개정안을 발표했다. 기획재정부는 "저출생 현상과 베이비붐 세대 은퇴 본격화로 생산연령 인구 감소 둥 인구구조 변화가 가속화하고 있다"고 판단, 성장잠재력 둔화 극복을 위한 생산성 높은 경제시스템을 구축하고, 생산요소 활용 제고의 일환으로 결혼, 출산, 양육을 지원할 수 있는 세제를 개편했다고 설명했다.
우선 결혼세액공제가 신설된다. 공제 금액은 부부 각각 50만원 씩 총 100만원이며, 적용대상은 2024~2026년 혼인신고를 한 거주자에 한해 생애 1회 받을 수 있다.
예를 들어 30살 A씨와 28살 B씨가 모두 초혼이고, 올해 3월 혼인신고를 했다면 내년도 연말정산 시 A와 B 모두 각각 50만원씩 세액공제를 받을 수 있다.
AI 잡세미나 · 10.31(토)
3040 경력단절여성을 위한 AI 무료특강 · 선착순 30명
베이비뉴스 PET INDEX
반려동물 사료·간식 브랜드 AI 추천 순위
베이비뉴스 WEDDING INDEX
웨딩 브랜드 AI 추천 순위 · AI지수·SEO·GEO INDEX
베이비뉴스 GEO INDEX
AI가 먼저 말하는 육아용품 브랜드 분야별 실시간 순위
AI 육아플래너 라플
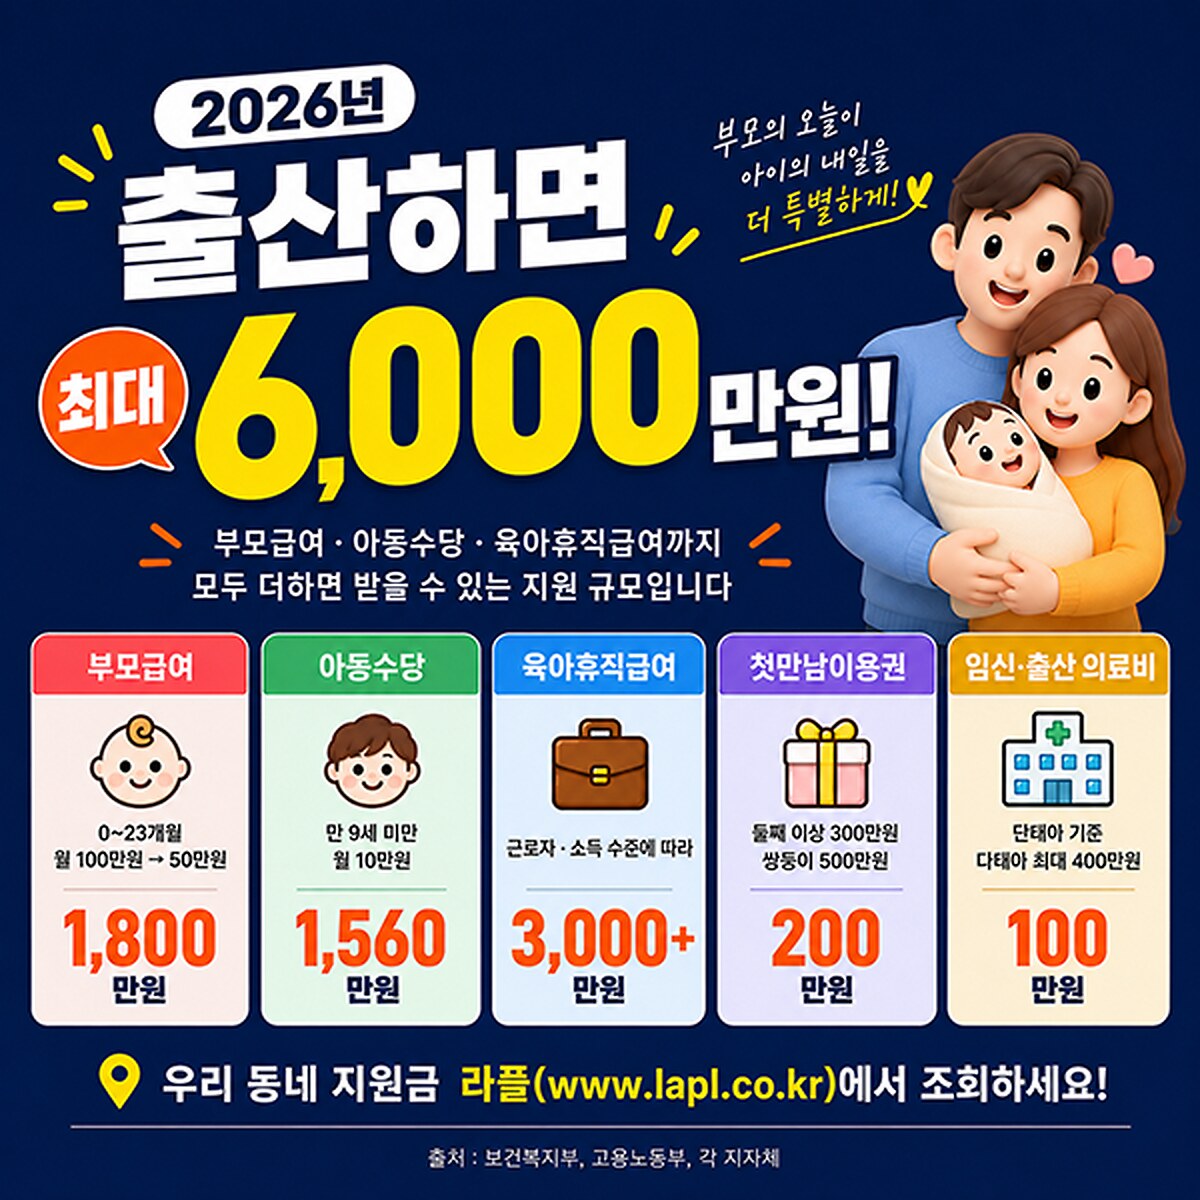
임신, 출산, 육아정보 다 찾아주는 AI 육아플래너 l 라플
베이비뉴스 FRANCHISE INDEX
프랜차이즈 브랜드 AI 추천 순위 · AI지수·SEO·GEO INDEX
AI 육아플래너 라플
임신, 출산, 육아정보 다 찾아주는 AI 육아플래너 l 라플
베이비뉴스 MEDICAL INDEX
병원 AI 추천 순위 · AI지수·SEO·GEO INDEX
세액공제를 받은 적 없지만 재혼한 E씨와 F씨가 2026년 7월에 혼인신고를 한다면 2027년 연말정산 시 각각 50만원씩 세액공제를 받는다. 다만 이미 결혼세액공제를 받은 재혼자와 초혼자가 2026년 3월 결혼해 혼인신고를 한다면 2027년 연말정산 시 초혼자만 50만원 세액공제를 적용받는다.
아울러 주택청약종합저축 세제지원 적용대상을 확대해 근로소득자인 무주택세대주뿐만 아니라 배우자도 그 적용대상에 포함했다. 청년 우대형 주택청약종합저축 이자소득의 비과세 적용 대상도 무주택 세대주와 그 배우자도 포함된다.
혼인이나 동거봉양으로 1세대 2주택이 된 경우 1세대 1주택자로 간주해 양도소득세와 종합부동산세의 특례를 적용받는다. 양도소득세는 주택 가격 12억원까지 비과세로 자익보유특별공제 최대 80%가 적용된다. 종합부동산세는 기본공제 12억원에 고령 장기보유자 세액공제 최대 80%가 적용된다.
출산한 직원에게 기업이 지급하는 출산지원금에 대한 세금에 비과세 한도가 폐지된다. 근로자 본인 또는 배우자의 출산과 관련해, 출생일 이후 2년 이내에 공통 지급규정에 따라 사용자로부터 받는 급여에 해당하는데, '친족인 특수관계자'가 출산 시엔 받을 수 없다. 아울러 월 20만원이던 6세 이하 자녀에 대한 양육수당 비과세에 대한 한도도 폐지된다.
구체적으로 2025년 1월 1일 이후 지급하는 출산지원금에 비과세가 적용되나 개정 전 출산지원금을 지급한 기업에 대해서도 개정규정을 적용, 자녀 출생일이 2021년 1월 1일 이후인 경우에도 과세되지 않는다.
예를 들어 연봉 5000만원을 받는 직원이 2025년 1월 1일 자녀를 출산, 그해 6월 회사가 직원에게 출산지원금 1억원을 지급한 경우, 비과세 적용 전 근로소득세는 약 2440만원이나, 비과세 적용 후엔 약 260만원으로 큰 세부담 경감 효과를 볼 수 있게 되는 것이다.
기획재정부는 특수관계자에 비과세를 제한한 이유로 "기업 출산지원금을 조세회피에 활용하는 것을 막기 위해 사업주 또는 지배주주의 친족에게 지급하는 경우는 비과세 대상에서 제외"한다고 설명했다.
8~20세 자녀와 손자녀에 대한 자녀세액공제금액도 확대돼서 앞으로 첫째 25만원, 둘째 30만원, 셋째 40만원을 공제받는다.
한편 출산 등으로 퇴직한 경력단절 여성이 동종 업종에 재취업하면 통합고용세액공제 우대를 받고, 중소기업에 취업한 경력단절여성은 취업한 날부터 3년간 소득세 70%를 감면받는다. 경력단절여성의 요건으로는 ▲퇴직 전 만 1년 이상 근로소득 있을 것 ▲퇴직 전 업종과 동일한 업종의 기업에 취직할 것 ▲결혼ㆍ임신ㆍ출산ㆍ육아ㆍ자녀교육 사유로 인한 퇴직이었을 것▲퇴직 후 2~15년 이내의 재취업일 것으로 규정하고 있는데, 이번 개정을 통해 동일업종 재취업 요건이 폐지되고, 경력단절 기준에 남성도 포함, 자녀 양육으로 인한 남성의 경력단절도 지원하기로 했다. 아울러 장애자녀 양육 시에는 연령제한 8세를 적용하지 않고, 70세 이상 장애 부모 돌봄으로 인한 퇴직도 경력단절 지원 요건으로 인정하기로 했다.
아울러 기획재정부는 상속세 자녀공제 금액도 기존 5000만원에서 5억원으로 상향, "중산층의 세부담을 경감하고 물가와 자산가격 상승 등을 감안한 결정"이라고 전했다.
Copyright ⓒ 베이비뉴스 · [email protected]저작권자 © 베이비뉴스 무단 전재 및 재배포 금지베이비뉴스 기사후원 ARS 1533-5155후원 안내



댓글 0
댓글을 쓰면 댓글 운영정책과 이용약관에 동의한 것으로 봅니다. 신고된 댓글은 24시간 안에 검토합니다 · 문의 [email protected]
아직 댓글이 없습니다. 첫 댓글을 남겨 보세요.