풀무원 세금 탈루, 어떤 혐의받고 있나?… 국세청이 들여다보는 4가지
원재료·물류비 상승 명분 앞세워 제품 원가에 특수관계법인 비용 포함해 소비자 가격 인상 의혹 사주 일가가 지배하는 관계사 비용 대납·무이자 자금 지원·증여세 미신고 혐의까지 종합 조사
국세청이 추석을 앞두고 배달의민족·무신사·풀무원 등 생활물가와 밀접한 41개 업체를 대상으로 세무조사에 착수한 가운데, 풀무원이 어떤 탈루 혐의를 받고 있는지 관심이 쏠리고 있다.
국세청은 이번 조사에서 단순히 제품 가격이 올랐다는 사실 자체를 문제 삼는 것이 아니라, 가격 인상의 근거가 된 생산원가가 적정했는지, 특수관계법인과의 거래가 정상적으로 이뤄졌는지, 비용 부담이 소비자에게 부당하게 전가됐는지 등을 집중적으로 들여다보고 있다.
풀무원은 가공식품 업체 12곳 가운데 하나로 조사 대상에 포함됐다. 국세청이 밝힌 내용을 종합하면 풀무원과 관련해 크게 4가지 혐의가 조사 대상에 올랐다.
◇ 소비자가 인상 배경 들여다보니... 풀무원 탈루 혐의 4가지
첫 번째는 특수관계법인이 부담해야 할 비용을 제품 원가에 포함했다는 의혹이다.
국세청에 따르면 풀무원은 원재료와 물류비 등 제조원가 상승을 이유로 가공식품 가격을 인상했지만, 실제로는 국내외 특수관계법인이 부담해야 할 비용까지 제품 원가에 포함한 혐의를 받고 있다.
기업이 제품 가격을 결정할 때 원재료비나 물류비 등 실제 발생한 비용을 원가에 반영하는 것은 일반적인 경영활동이다. 하지만 특수관계법인이 부담해야 할 비용까지 제품 원가에 넣었다면 이야기가 달라진다. 국세청은 이 부분을 들여다보면서 결과적으로 소비자에게 비용 부담이 전가됐는지를 확인하고 있다.
두 번째는 사주 일가가 지배하는 관계회사의 경비를 대신 지출했다는 의혹이다.
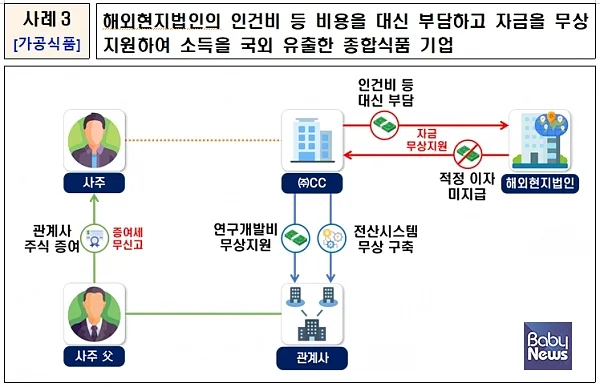
국세청은 풀무원이 사주 일가가 지배하는 관계회사에 귀속돼야 할 경비를 업무와 무관하게 대신 지출한 혐의도 조사하고 있다.
이는 본래 관계회사가 부담해야 할 비용을 다른 법인이 대신 부담했는지를 확인하는 것으로, 특수관계회사 사이의 거래가 정상적인 조건에서 이뤄졌는지가 핵심 쟁점이다. 국세청은 기업 간 비용 부담 과정에서 특정 관계회사나 사주 일가에 경제적 이익이 이전됐는지도 살펴볼 것으로 보인다.
세 번째는 국외 관계사에 자금을 지원하면서 이자를 받지 않았다는 의혹이다.
국세청은 풀무원이 국외 관계사에 거액의 자금을 지원하면서도 이자를 받지 않은 혐의를 조사하고 있다.
특수관계에 있는 해외 법인에 자금을 지원하는 것 자체가 곧바로 탈세에 해당하는 것은 아니다. 다만 정상적인 거래라면 받을 수 있는 이자를 받지 않고 자금을 지원했다면 국내 법인의 소득이나 세금 부담에 영향을 줄 수 있기 때문에 국세청의 조사 대상이 될 수 있다.
이번 세무조사에서는 해당 자금 지원의 규모와 조건, 자금의 사용처, 정상적인 거래였는지 등을 확인할 것으로 예상된다.
네 번째는 사주가 관계사 주식을 무상으로 증여받고도 증여세를 신고하지 않았다는 의혹이다.
국세청은 풀무원 사주가 부친으로부터 관계사 주식을 무상으로 증여받았지만 증여세를 신고하지 않은 혐의도 함께 조사하고 있다.
앞선 세 가지가 주로 법인과 특수관계회사 사이의 비용 및 자금 거래와 관련된 것이라면, 이 부분은 사주 개인의 재산 이전과 세금 신고 문제에 해당한다. 관계사 주식이 실제로 어떤 방식으로 이전됐는지와 그 과정에서 증여세 신고·납부 의무가 제대로 이행됐는지가 조사 대상이다.
◇ 풀무원 세무조사, 조세범칙사건으로 전환될까?
이번 국세청 조사의 핵심은 결국 ‘가격 인상 자체’가 아니다.
국세청은 이번 세무조사에서 가격 인상의 명분이 된 생산원가가 적정했는지, 기업 간 거래가 정상적으로 이뤄졌는지, 그 과정에서 세금이 제대로 신고됐는지를 확인한다는 입장이다.
이성글 국세청 조사국장은 가격 인상의 근거가 된 생산원가의 적정성과 거래처와의 정상 거래 여부, 사주 일가의 재산 형성 과정을 중점적으로 점검하겠다고 밝혔다. 차명계좌 등을 통한 수익 은닉 등 조세범죄 혐의가 확인되면 조세범칙사건으로 전환한다는 방침이다.
따라서 현재 단계에서 ‘풀무원이 세금을 탈루했다’고 단정하기는 어렵다. 국세청이 발표한 내용은 세무조사를 통해 확인할 탈루 혐의이며, 실제 탈루 여부와 세액은 조사 결과에 따라 확정된다. 국세청 역시 이번 조사를 통해 실제 탈루 규모를 확인하겠다는 입장이다.
결국 이번 풀무원 세무조사의 쟁점은 ▲특수관계법인의 비용을 제품 원가에 포함했는지 ▲관계회사의 비용을 대신 부담했는지 ▲국외 관계사에 자금을 지원하면서 정상적인 이자를 받지 않았는지 ▲관계사 주식 무상 증여에 따른 증여세를 신고했는지 등으로 정리할 수 있다.
풀무원을 둘러싼 세금 문제는 단순한 ‘가격 인상’ 논란을 넘어 기업 내부의 특수관계회사 거래와 사주 일가의 재산 이전 과정까지 국세청의 조사 범위가 확대됐다는 점에서 향후 조사 결과가 주목되는 가운데, 풀무원 측은 국세청의 이번 세무조사 추진에 대해 공식 입장을 밝히지 않고 있다.
이 기사 어떠셨나요?
Copyright ⓒ 베이비뉴스 · [email protected]저작권자 © 베이비뉴스 무단 전재 및 재배포 금지베이비뉴스 기사후원 ARS 1533-5155후원 안내


댓글 0
아직 댓글이 없습니다. 첫 댓글을 남겨 보세요.