금감원, 태아보험 계약 전체 해지에 제동… “임신부에 과도한 불이익 없어야”
임신부 과거 병력 고지 안 했다고 자녀 보험까지 해지…분쟁 조정
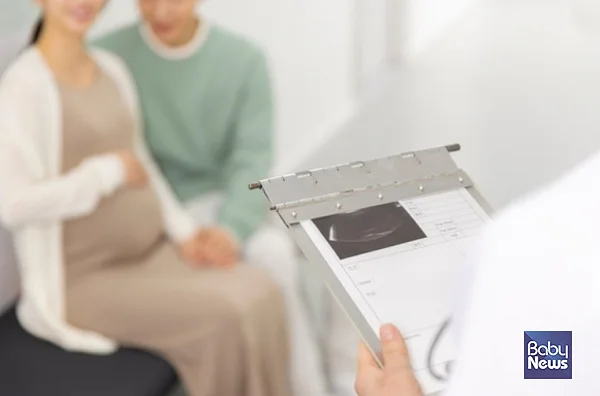
금융감독원이 태아보험과 관련해 임신부의 계약 전 알릴 의무를 근거로 보험사가 계약 전체를 해지하는 등 소비자에게 과도한 불이익을 주는 일이 없도록 주의를 당부했다.
금감원은 14일 ‘보험업계 소비자보호·보상부문 부서장 확대 간담회’를 열고 최근 분쟁이 늘고 있는 보험 사례를 공유하며 업계의 소비자보호 강화를 주문했다.
태아보험은 출생을 앞둔 자녀에게 발생할 수 있는 위험을 보장하는 상품으로, 보험 가입 과정에서 임신부에게도 계약 전 알릴 의무가 적용되는 경우가 있다. 이후 자녀가 출생하면 어린이보험으로 전환되는데, 이 과정에서 보험사가 임신부의 과거 질병이나 치료 이력 등을 알리지 않았다는 이유로 계약을 해지하면서 소비자와의 분쟁이 발생하고 있다.
특히 최근에는 태아와 직접적인 관련성이 낮은 임신부의 질병이나 과거 병력 등을 고지하지 않았다는 이유로 보험계약 전체를 해지하는 사례까지 나타나고 있다.
실제 한 보험사는 임신부가 첫째 아이를 출산할 당시 응급 제왕절개 수술을 받은 사실을 알리지 않았다는 이유로 둘째 아이를 위한 태아보험 계약 전체를 해지했다. 이에 금감원은 분쟁 조정 과정에서 자녀와 관련된 보장 계약은 유지하도록 조정했다.
금감원은 이 같은 사례를 언급하며 보험사가 계약 전 알릴 의무 위반 여부를 판단할 때 태아 또는 자녀의 위험과 직접적인 관련이 있는지 등을 충분히 살펴 소비자에게 불합리한 불이익이 발생하지 않도록 해야 한다고 강조했다.
간병인보험과 관련해서는 허위 가족 간병 등 보험금을 부당하게 청구하는 사례가 늘고 있는 만큼 보험금 심사 과정에서 선량한 소비자에게 과도한 입증 책임을 요구하지 않도록 당부했다.
보험금 누수와 관련한 제3자 위험에 대해서도 상품 개발 단계부터 점검할 것을 주문했다. 보험상품을 설계할 때부터 보험금 지급 과정에 개입하는 제3자로 인해 부당한 보험금 청구나 누수가 발생할 가능성을 전사적으로 살펴야 한다는 취지다.
보험금 지급 과정에서 과도한 의료자문으로 소비자의 보험금 수령이 늦어지는 문제도 지적됐다. 대학병원에서 의료자문을 받은 뒤 추가 자문을 요구하거나 특정 의료기관으로 자문 범위를 제한해 소비자의 선택권을 침해하는 사례 등이 언급됐다.
금감원은 의료자문을 의학적 판단이 어려운 경우에 한해 제한적으로 활용하고, 자문을 요청하기에 앞서 주치의 소견과 진료기록 등 기존 의료자료를 충분히 검토할 것을 당부했다. 또한 의료자문 대상 병원 목록을 소비자에게 제공하고, 자문 절차와 선택 가능한 의료기관 등에 대해서도 충분히 설명해야 한다고 강조했다.
이 기사 어떠셨나요?
Copyright ⓒ 베이비뉴스 · [email protected]저작권자 © 베이비뉴스 무단 전재 및 재배포 금지베이비뉴스 기사후원 ARS 1533-5155후원 안내



댓글 0
아직 댓글이 없습니다. 첫 댓글을 남겨 보세요.