살다 보면 인생의 중요한 전환점을 맞이하는 순간들이 있다. 결혼을 하고, 아이가 태어나고, 직장을 옮기거나 퇴사해 새로운 일을 시작한다. 때로는 소득이 늘기도 하고, 반대로 예상치 못한 이유로 경제적 여건이 달라지기도 한다.
우리는 이런 변화에 맞춰 집을 옮기고, 소비 패턴을 바꾸고, 생활 습관을 조정한다. 그런데 의외로 많은 사람들이 한 가지는 그대로 둔다. 바로 ‘보험’이다.
◇ 삶이 바뀌면 보험도 달라져야 한다
20대 사회초년생 시절 가입했던 보험을 결혼 후에도, 자녀가 생긴 뒤에도, 자영업을 시작한 이후에도 별다른 점검 없이 유지하는 경우가 적지 않다. 물론 보험은 장기 유지 자체가 중요하다. 유지 기간이 길수록 혜택이 커지는 상품도 있고, 중도 해지에 따른 손실을 피하는 것도 필요하다.
하지만 더 중요한 질문이 있다.
“내 보험, 지금 내 삶에 맞게 흘러가고 있는가?”
보험은 가입하는 순간 끝나는 상품이 아니다. 삶의 변화에 따라 함께 조정되고 재설계되어야 하는 ‘현재진행형 안전장치’다. 오래 유지하는 것보다 우선해야 할 것은, 지금 내 상황에 맞는 구조인지 점검하는 일이다.
예를 들어 미혼 직장인 시절에는 본인 치료비 중심의 실손보험과 간단한 진단비 보장이 우선일 수 있다. 그러나 결혼 후 가정의 경제적 책임을 함께 지게 되면 이야기가 달라진다.
갑작스러운 질병이나 사고로 소득 활동이 중단될 경우 가족 전체의 생활이 영향을 받을 수 있기 때문에 소득보장이나 주요 질병 진단자금의 필요성이 커진다.
출산 이후에는 자녀 관련 보장에 관심이 옮겨간다. 어린이보험이나 가족 전체 의료비 구조를 점검해야 할 시기다.
이직이나 퇴사, 자영업 시작도 중요한 점검 시점이다. 직장에 다닐 때는 회사 단체보험이 일정 부분 안전망 역할을 해주지만, 자영업자로 전환하면 그 보호막이 사라질 수 있다. 이때 개인 보장의 공백이 없는지 반드시 확인해야 한다.
소득 변화 역시 마찬가지다. 소득이 늘었는데도 최소한의 보장만 유지하고 있다면 위험 대비가 부족할 수 있다. 반대로 소득이 줄었는데 과도한 보험료를 부담하고 있다면 가계에 부담이 된다.
실제로 상담 현장에서 자주 만나는 사례가 있다. 10년 넘게 성실히 보험료를 납입했지만, 정작 현재 상황에는 맞지 않는 보장 구조를 가진 경우다. 필요 없는 특약에 비용을 쓰고 정작 필요한 보장은 부족한 상태다.
이런 경우 “보험을 오래 유지했으니 괜찮다”가 아니라 “지금도 이 보험이 내 삶을 제대로 지켜주고 있는가”를 다시 살펴봐야 한다.
◇ 보험 점검, 지금의 나를 기준으로
보험 점검은 거창할 필요가 없다.
지금 내 가족 구성은 어떤지, 소득 구조는 안정적인지, 내가 아프거나 일하지 못하게 되었을 때 감당해야 할 경제적 공백은 어느 정도인지 차근차근 확인하면 된다.
보험의 목적은 ‘가입했다는 안도감’이 아니라, 예상치 못한 위험이 닥쳤을 때 지금의 삶을 지켜내는 데 있다. 인생이 변하면 보험도 달라져야 한다. 첫 보험 가입보다 더 중요한 것은, 내 삶의 변화 속에서 보험이 제 역할을 하고 있는지 꾸준히 점검하는 일이다.
보험은 오래 유지하는 것이 답이 아니라, 지금의 나에게 맞게 흐르고 있는지가 핵심이다.
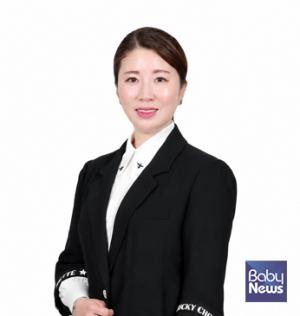
*칼럼니스트 차상은은 현재 밸류마크 금융서비스 라플사업단 소속 팀장으로 활동하고 있으며, 베이비뉴스 맘스클래스 금융강사와 어린이보험 전문 컨설턴트로 활동 중이다. 진로코칭상담사, 자기주도학습지도사, TESOL(국제영어교사) 자격을 바탕으로 단순 보험 설계를 넘어 가족의 삶과 미래를 함께 설계하는 맞춤형 재무 컨설팅을 지향하고 있다. 특히 육아 가정과 3040 여성 고객을 대상으로 불필요한 보험료 지출은 줄이고 꼭 필요한 보장은 강화하는 현실적인 보험 점검 및 리모델링 상담에 중점을 두고 활동하고 있다.
【Copyrightsⓒ베이비뉴스 pr@ibabynews.com】

베사모의 회원이 되어주세요!
베이비뉴스는 창간 때부터 클린광고 정책을 유지하고 있습니다.
이것은 작은 언론으로서 쉬운 선택은 아니었습니다. 그럼에도 불구하고 베이비뉴스는 앞으로도 기사 읽는데 불편한 광고는 싣지 않겠습니다.
베이비뉴스는 아이 낳고 기르기 좋은 세상을 만드는 대안언론입니다.
저희 기사가 마음에 드셨다면, 좋은 기사 후원하기에 동참해주세요. 여러분의 기사후원 참여는 아름다운 나비효과를 만들 것입니다.
베이비뉴스 좋은 기사 후원하기
그래도 삭제하시겠습니까?
댓글을 남기실 수 있습니다.